
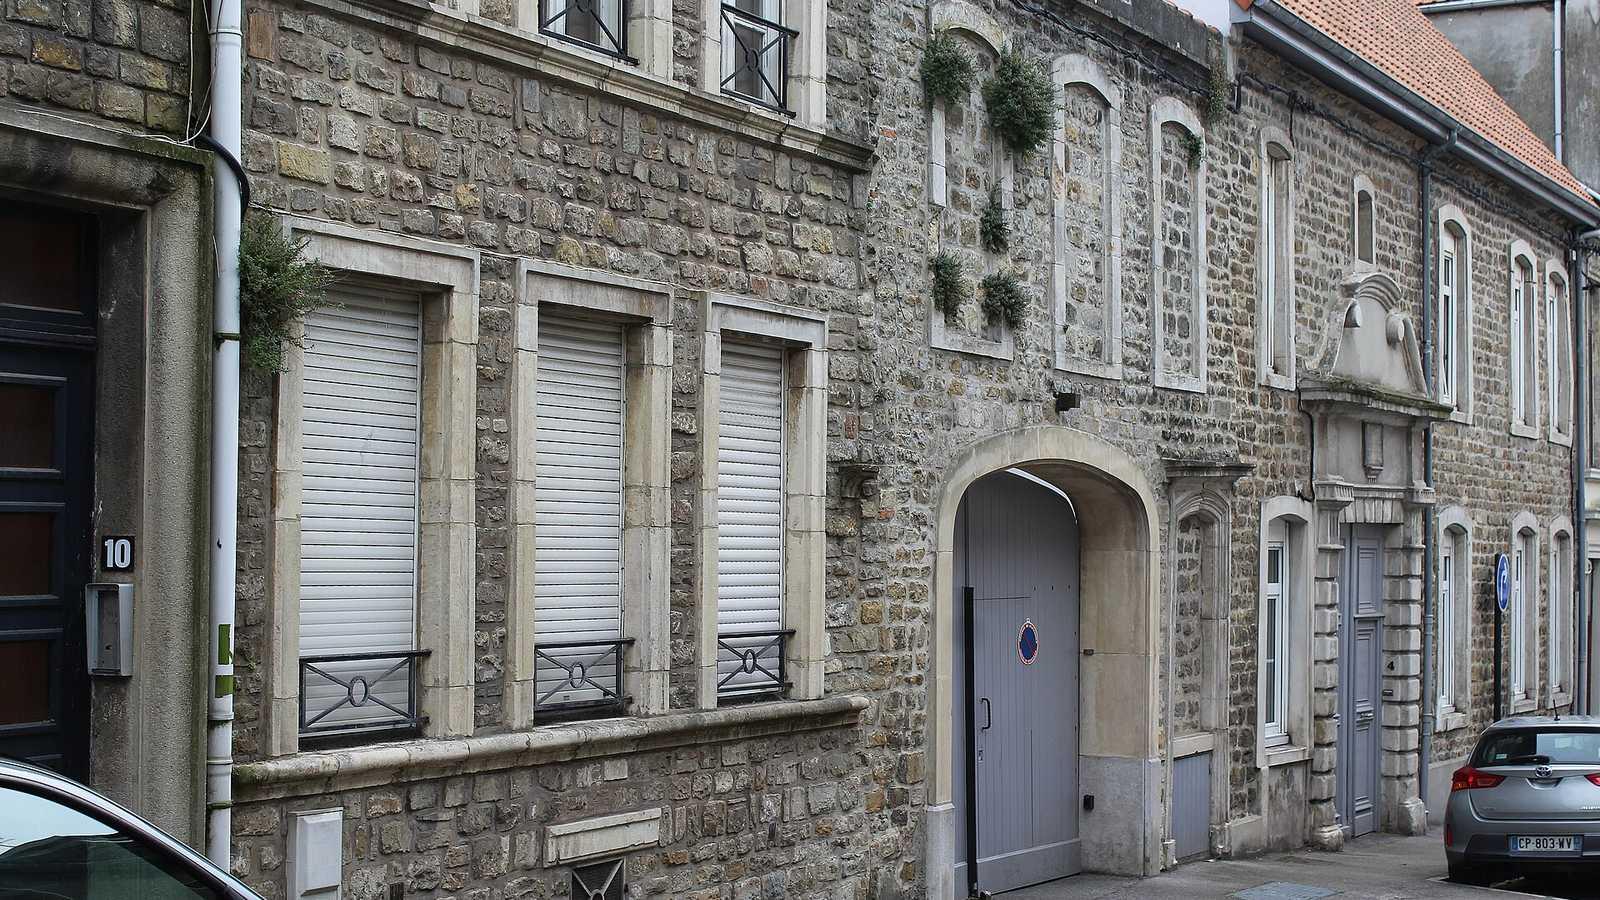
Une taxe sur chaque ouverture, pendant plus d'un siècle
Une partie des fenêtres murées des maisons anciennes s'explique par un impôt oublié : la contribution des portes et fenêtres. Créée par la loi du 4 frimaire an VII, soit le 24 novembre 1798, elle taxait chaque porte et fenêtre « donnant sur les rues, cours ou jardins » (article 2, d'après le Recueil Sirey de 1851). Moins d'ouvertures, moins d'impôt. Mais une baie bouchée peut avoir d'autres causes, et l'œil nu ne permet pas de trancher pour une maison donnée.
Prévue « pour l'an VII », elle a été perçue jusqu'en 1925. Son rapporteur, Legrand, en vantait la simplicité : il suffisait de « voir et compter » les ouvertures, rapporte le Répertoire général alphabétique du droit français (tome XIV, 1895).
Ce que le fisc comptait, et ce qu'il laissait de côté
D'après l'article 3 de la loi de 1798, chaque ouverture payait de 20 à 60 centimes selon la population de la commune, le double pour les portes cochères et de magasins. Selon l'article 4, dans les communes de plus de 10 000 habitants, les fenêtres du troisième étage et au-dessus ne payaient que 25 centimes : le rapporteur y voyait le logis des plus pauvres.
L'article 5 exemptait granges, bergeries, étables, greniers, caves, ouvertures de toit des maisons habitées et bâtiments publics. Depuis la loi du 21 avril 1832, les mansardes qui éclairent un logement sont imposables, précise le Répertoire de 1895.
Et les meneaux ? On lit souvent qu'une fenêtre à croisée comptait pour quatre. La jurisprudence du Conseil d'État résumée par ce Répertoire dit l'inverse : dans les affaires jugées entre 1831 et 1867, des meneaux de pierre ou de bois partageant une baie n'en faisaient pas plusieurs fenêtres. Une porte à deux battants comptait pour une ouverture ; une fenêtre coupée par une cloison entre deux pièces, pour deux.
À lire aussi Argile et fissures : carte 2026, étude de sol et assurance
Les dates clés, de 1798 à 1926
Ce tableau s'appuie sur la loi de 1798, le Répertoire de 1895, l'historien Jean-Yves Nizet (Études et documents, 2002) et la Revue de viticulture du 1er juillet 1926.
| Année | Texte | Ce qui change |
|---|---|---|
| 1798 | Loi du 4 frimaire an VII (24 novembre) | 0,20 à 0,60 F par ouverture selon la population |
| 1799 | Lois des 18 ventôse et 6 prairial an VII | Taux doublés, puis relevés pour la guerre |
| 1802 | Loi du 13 floréal an X | Impôt de répartition, total fixé à 16 millions de F |
| 1832 | Loi de finances du 21 avril | Tarif selon le nombre d'ouvertures, mansardes habitées taxées |
| 1892 | Loi du 18 juillet | Suppression votée pour 1894, jamais appliquée |
| 1917 | Loi du 31 juillet | Fin comme impôt d'État, centimes locaux maintenus |
| 1925 | Loi du 19 juillet | Fin des centimes locaux au 1er janvier 1926 |
Des maisons plus fermées, surtout à la campagne
Les contemporains ont décrit l'effet. En 1895, le Répertoire note que beaucoup de propriétaires, « dans les communes rurales surtout », réduisent leurs ouvertures au minimum pour éviter l'impôt, au prix de maisons enfumées. Une loi du 13 avril 1850 a même exempté un temps les ouvertures percées pour assainir des logements insalubres. En 1894, l'économiste Alfred de Foville écrit que le paysan pauvre du début du siècle « fermait ses murs » face au fisc (Enquête sur les conditions de l'habitation en France, Comité des travaux historiques et scientifiques).
Ce tableau rapproche le tarif de base de 1832 pour les communes de moins de 5 000 habitants (Répertoire, 1895) et les bâtiments imposables recensés par Foville (1894).
| Ouvertures | Tarif de base 1832 | Bâtiments en 1831-1832 | Bâtiments en 1893 |
|---|---|---|---|
| 1 ouverture | 0,30 F | 346 401 | 190 521 |
| 2 ouvertures | 0,45 F | 1 817 328 | 1 724 215 |
| 3 ouvertures | 0,90 F | 1 320 937 | 1 629 919 |
| 4 ouvertures | 1,60 F | 884 061 | 1 207 235 |
| 5 ouvertures | 2,50 F | 583 026 | 898 792 |
| 6 et plus | 0,60 F par ouverture ordinaire | 1 846 398 | 3 583 043 |
Ces tarifs étaient ensuite ajustés au total fixé par l'État, plus des centimes locaux. Les maisons à une seule ouverture ont presque diminué de moitié : Foville y lit un progrès de l'habitat ; ces chiffres décrivent une évolution sans isoler l'effet de l'impôt. En Lorraine, Marie-Noële Denis (Revue des sciences sociales, 2003) relie l'impôt de 1798 à des ouvertures plus petites côté français.
Reconnaître une baie condamnée, sans conclure trop vite
Fermer un volet ne suffisait pas. D'après les arrêts du Conseil d'État cités par le Répertoire de 1895, une porte inutilisée mais non murée restait imposable (1837, 1880), comme une fenêtre close par un volet cloué (1873). Une ouverture définitivement condamnée, elle, donnait droit à décharge (1891) : d'où l'intérêt d'un bouchage durable.
Une baie bouchée se repère souvent à son encadrement resté visible (linteau, appui, montants) autour d'un remplissage différent, parfois enduit. C'est l'indice d'une ancienne ouverture, pas de sa date ni de sa cause.
Toutes les fenêtres murées ne viennent d'ailleurs pas de cet impôt : l'enquête de 1894 décrit des fenêtres bouchées l'hiver contre le froid. Pour l'histoire d'une maison précise, les archives départementales sont un bon point de départ.
Rouvrir une ancienne baie : les démarches
Rouvrir une fenêtre modifie l'aspect extérieur de la maison. Selon Service-Public.fr (page vérifiée le 13 février 2026), un changement d'ouverture relève en général d'une déclaration préalable en mairie, instruite en un mois, deux mois en secteur protégé.
Aux abords d'un monument historique ou en site patrimonial remarquable, l'Architecte des Bâtiments de France donne son avis, rappelle la fiche conseil de la DRAC Auvergne-Rhône-Alpes (version du 26 juin 2025). Elle demande de respecter le dessin des menuiseries d'origine et renvoie au plan local d'urbanisme.
Déboucher un mur ancien relève d'un professionnel du bâti, et une vue sur le voisin obéit au Code civil : voyez ce que permet une fenêtre en limite de propriété. Pour un chantier plus large, notre guide pour rénover un duplex ancien aide à ordonner les travaux.
Ce qui peut changer
L'histoire de cet impôt est connue, mais les règles pour rouvrir une baie évoluent : formulaires, délais d'instruction et plans locaux d'urbanisme peuvent être modifiés. Vérifiez-les au moment de votre projet.
Information générale, à jour au 15 octobre 2026. Pour un projet de travaux, adressez-vous au service urbanisme de votre mairie et, en secteur protégé, à l'unité départementale de l'architecture et du patrimoine.
Cet article vous a-t-il aidé ?